


国内工业制动器龙头,凭借风电制动器“二次起航”。公司是目前国内生产规模大、产品品种全、行业覆盖面广并具备较强自主创新能力的工业制动器专业生产商和工业制动系统解决方案提供商。近年来年国内风电行业因为弃风限电问题改善明显复苏,带动全本切入国内前十大风机整机厂商的供应链体系,2014年风电业务收入同比翻番,超过1亿元,预计未来三年仍将高速增长。
进军轨道交通制动器市场,打破成长天花板。国内轨道交通制动系统年均市场空间接近100亿,显著高于公司目前所处行业的市场空间。但这一市场目前主要由国外公司把持,国产化率极低。此前公司通过控股上海庞丰进入轨道交通领域。2015年,轨道交通制动系统产业将成为公司重点发展产业,未来公司将充分利用上海庞丰在轨道交通制动系统方面的技术优势,整合资源,加强研发投入,尽快在相关领域突破下游客户采购体系,实现产品放量。
公司内部人士全额认购定增,彰显信心。2015年5月5日晚间,公司公布了增发方案,拟以9.32元/股,非公开发行股票数量不超过4291.85万股,募集4亿元,主要投向轨道交通车辆制动系统产业化建设项目、工业制动器产业服务化建设项目以及补充流动资金。
此次发行对象主要为公司的部分董事、监事、高级管理人员以及实际控制人之女,其中公司华林证券-华伍股份第1期员工持股定向资产管理计划认购不超过1024.85万股,其余股份由聂璐璐认购,认购数量区间为3266.99万股至4291.85万股。此举充分显示了实际控制人及公司管理层的诚意,以及对于公司未来发展的信心。
次评级为“买入”。我们预期2015-2017年公司实现每股收益0.26元、0.37元和0.51元,2013-2017年复合增长率35%。我们选取与公司同处申万“其他通用机械”子行业的上市公司进行估值比较,公司估值水平相比行业可比公司偏低;公司此次定增募集4亿元由公司内部人士全额认购,充分体现对未来发展得信心;公司成立的并购基金意在进行产业链相关整合,未来外延预期强。综合上述三点,我们次给予买入评级,目标价26产业链回暖。公司风电设备制动器项目2013年正式达产,进口替代空间巨大。
更多信息请关注复合材料信息网http://www.cnfrp.com
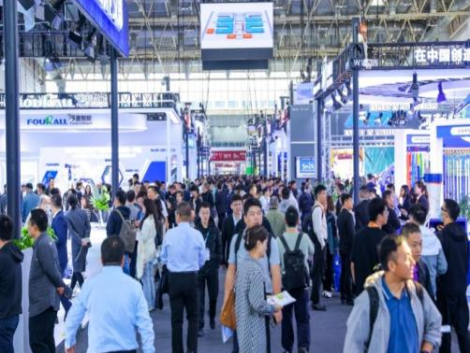
- 2026北京国际风能大会暨展览会圆满闭幕风,开启风电行业高质量发展新范式
0评论2026-10-19
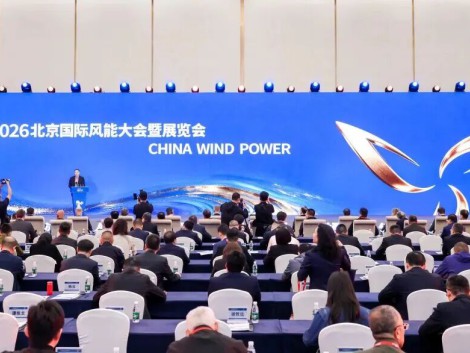
- 风能展开幕式上,10+位风电大咖都说了啥?
0评论2026-10-15
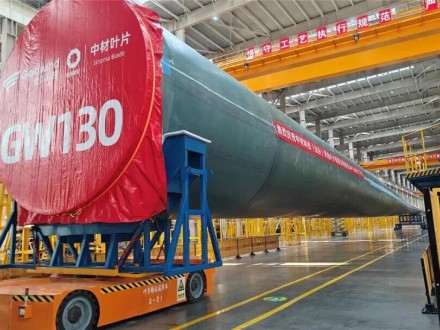
- 首支百米级海上风电叶片下线 汕头海上风电全产业链制造再突破
0评论2026-10-12
- 嘉宾预告|北玻院检测中心:风电叶片用复合材料检测技术与应用
0评论2026-10-09
- 实拍落地|整排风电叶片合模粘接胶机就位客户基地,静待投产赋能生产!
0评论2026-08-27
- 国内首个批量退役风电机组梯次利用项目正式启动
0评论2026-08-15
- 明阳深远海风电再突破!全球首座16兆瓦张力腿浮式风电平台正式投运
0评论2026-08-07
- 金风科技16.2MW海上风电机组在粤完成批量吊装
0评论2026-07-31
- 风电叶片复合材料回收困境与循环解决方案
0评论2026-07-20
- 维斯塔斯CETEC技术重大突破,风电环氧叶片实现工业化闭环回收
0评论2026-07-14