

2006年9月11日,美国美林证券的研究报告称,陶氏化工(DOW―Dow Chemical Co.)未来5年的每股盈利数字可能持续下滑,该公司即将面对已初露端倪的化工和塑料业景气循环下跌期。美林分析师丹-卡森(Don Carson)、罗斯-吉拉迪(Ross Gilardi)和博比-吉尔纳斯(Bobby Geornas)的推算表明,陶氏化工的每股盈利在去年达到了4.37美元的峰值,此后将持续下滑,直到2010年将跌至1.50美元的低点,销售额和盈利率将因主要的塑料和化工产品而遭受冲击。
美林在致投资者的报告中写道:“观望该公司在下一个低谷期会有什么表现不是一个具有吸引力的投资命题。”依据销售额计算,陶氏化工是总部位于美国的大化工公司。截至当日美东时间下午2:53,在纽约证交所上市的陶氏化工股票下跌2.6%,至36.48美元。尽管如此,美林预计陶氏化工未来数年的表现将好于上次循环的低谷期,当时陶氏陷入了亏损,导致了2001和2002年的派息量下滑。过去几年中由于经济走强,聚乙烯塑料和食品、汽车、建筑业化工用品的需求明显增长,总部位於密西根州Midland的陶氏化工和其他化工公司从中获益不浅。去年陶氏化工的销售额较前年增长15%,至463亿美元。
但是随着美国经济的成长放慢,陶氏化工的盈利陷入低迷。第2财季该公司的每股盈利未达到市场分析师的普遍预期,陶氏化工也对全年的业绩前景做出了悲观预期。进入今年以来,陶氏的股票已下跌16%以上。陶氏化工可能正在酝酿收购交易。美林指出陶氏化工管理层“不愿积极回购公司股票引发了市场对该公司正计画在特用化学品领域进行一次大型收购的猜测”。包括美林在内的投资者都“渴望”陶氏化工重新将现金回报给股东而不是进行另一次重大收购。2001年初,陶氏化工在盈利开始停止成长的同时收购了美国联合碳化物公司。美林指出:“陶氏化工似乎很明白投资界并不喜欢公司在接近景气循环高点时再进行一次类似的收购。”
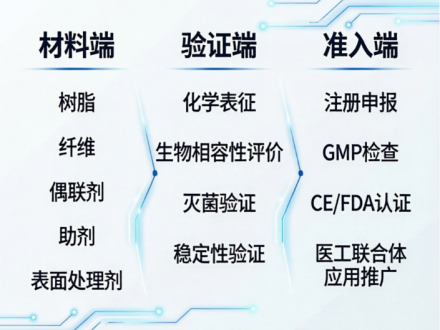
- 医疗器械政新规范实施,合规、追溯与医工协同成关键
0评论2026-11-10
- 国产航空级玻纤织物实现工艺预批准,复材基材选择进一步拓宽
0评论2026-11-10
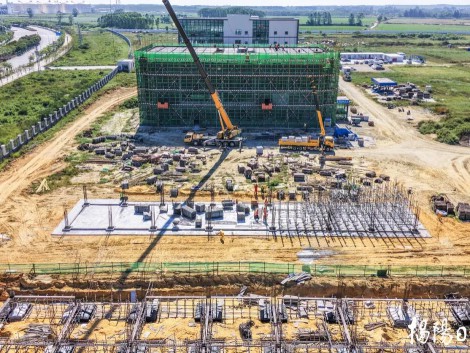
- 揭阳这一战略新材料项目加速跑→
0评论2026-11-07
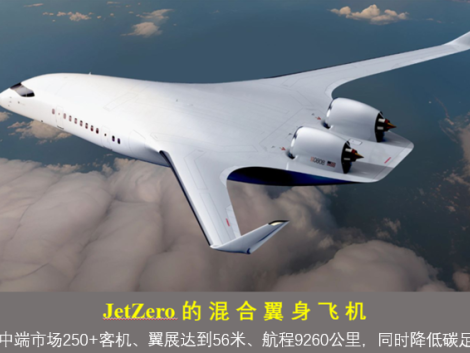
- 为什么混合翼身飞机燃烧燃料更少
0评论2026-11-06
- JetZero混合冀身展示样机 达成FAA认证里程碑
0评论2026-11-06
- 上海石化碳纤维产品出口东南亚
0评论2026-11-06
- 民机复材认证成本、时间
0评论2026-11-06
- C929机身壁板用什么工艺
0评论2026-11-06
- 制造大型热塑复材零件
0评论2026-11-06
- 从密封系统到热塑性复材:特瑞堡加码航空航天轻量化赛道
0评论2026-11-05