

发展趋势:公司叶片业务竞争优势较显著,在手订单充足(不低于13亿),八达岭和酒泉基地的产能如期建设,未来产能扩张将驱动盈利增长;1Q09是公司CNGC及覆膜滤料业务低点,随着3月份起CNGC外需订单步入恢复阶段,同时,公司对奇瑞等自主品牌汽车企业的内需市场开拓逐见成效,未来内需增量完全有望弥补外需不足,苏州有限的扩产计划也体现了公司管理层对CNGC业务的长期乐观判断,公司覆膜滤料业务则有望随着工艺缺陷(质量、稳定性)的克服逐步于2、3季度起进入市场推广期。
维持盈利预测和“推荐”评级:我们维持公司09、10年0.93元和1.52元的EPS预测。目前股价对应公司09、10年市盈率分别为26.6倍和16.3倍,公司在节能环保和新能源发展的大趋势中将持续受益,维持推荐。
- 2026 玄武岩纤维开始“有标准可依”
0评论2026-10-09
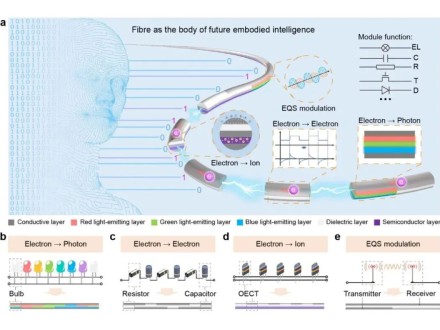
- 新进展!把电路系统“纺”进纤维里
0评论2026-09-30
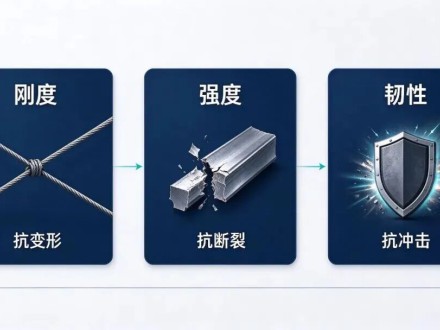
- 为什么钢那么结实,碳纤维却能更轻更强?一文看懂材料力学
0评论2026-09-30
- LG化学与大众集团签署合作协议 合作开发未来汽车材料
0评论2026-09-29
- 回收玻纤造滑雪板:一块退役玻璃如何重回高端场景?
0评论2026-09-28
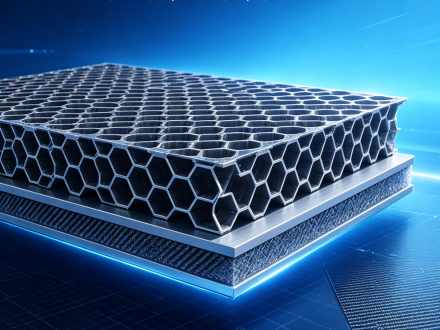
- 比强度比刚度远超同密度泡沫这款六边形材料才是高端工程性能天花板
0评论2026-09-24
- 【聚焦2026复材工艺及技术展】一次源于终端市场的深度对话与思考
0评论2026-09-24
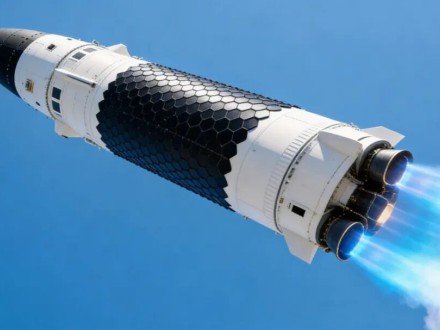
- 一面烧到1800℃另一面仅74℃这顶碳纤维火箭帽靠减重把发射成本打了下来
0评论2026-09-23
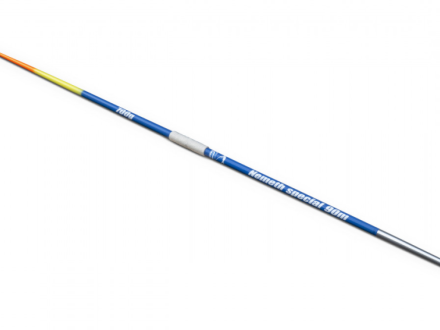
- 9次破90米的五根标枪全断在托运箱里拆解碳纤维器材的强与脆真相
0评论2026-09-23
- 过去五年中国碳纤维市场增速是全球近3倍一组数据看懂黄金赛道真实格局
0评论2026-09-23