

公司07年实现主营收入32亿元,归属于母公司股东的净利润3.09亿元,EPS0.72元,高于较早前的预测。业绩超预期的主要原因主要来自以下几个方面:1)证券投资获得收益8000多万元;2)玻纤销量达到45万吨,高于预测10%左右;3)由于价格上升、大规模池窑生产比重加大,节能降耗措施得力,毛利率比06年提升2.44个百分点,达到33.20%,创历史新高;4)规模效应显现,营业和管理费用率明显下降。
08年公司共有4座新池窑投产,分别是桐乡2座14万吨无碱、成都1座4万吨无碱和1座6万吨中碱。预计08、09年玻纤销量将分别达到65万吨和75万吨。由于资本开支巨大(4座池窑不含土地费用共需投资40亿元),预计08年资产负债率将有所上升,财务费用负担较重。
虽然预计美国08年对玻纤的需求将继续下滑,但由于中东的需求依然强劲,预计玻纤不会产生明显供过于求的局面。07年公司出口结构良好,美国、欧洲、中东占出口的比例分别为13.6%、40.9%和45.5%,因此美国市场疲弱不会对公司总体销售造成较大影响。08年公司订单量饱满。
预计08年玻纤价格整体持平,由于桐乡、成都07年天然气价格已经上涨,08年再度大涨的可能性不大,因此成本压力增加不明显;而能耗低的新线产量将继续大幅增加,综合考虑下我们预计08年玻纤毛利率在33%左右。
公司对巨石集团的吸收合并预计将于08年上半年完成,按全年合并报表计算,08、09年EPS分别为1.21和1.39元,维持“增持”评级。
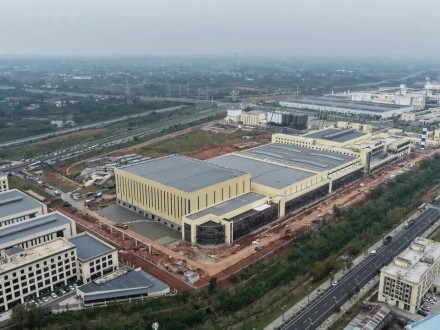
- 加码近4亿元,工期缩短一年!巨石成都20万吨玻纤项目提速升级
0评论2026-10-27
- 开工!三合领航复合材料研究院暨智能制造基地项目落地浏阳经开区
0评论2026-10-27
- 央视镜头里的浙江纺织:“高端自主”长啥样?
0评论2026-10-26
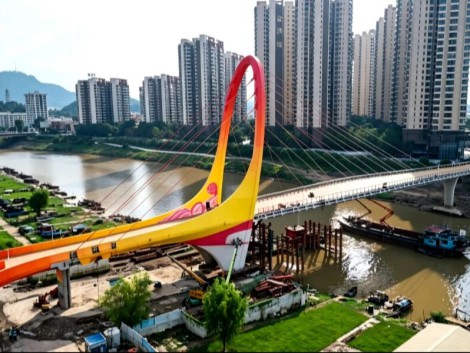
- 跨江建桥,怎么才能不被腐蚀“缠”住?全国首座全碳纤维索斜拉桥正式通车
0评论2026-10-26
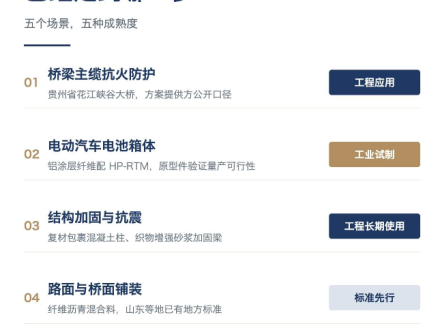
- 从峡谷大桥到电池箱:玄武岩纤维已经在哪些极端场景被验证
0评论2026-10-26
- 政策与标准协同发力,复合材料迎来机器人产业新窗口
0评论2026-10-23
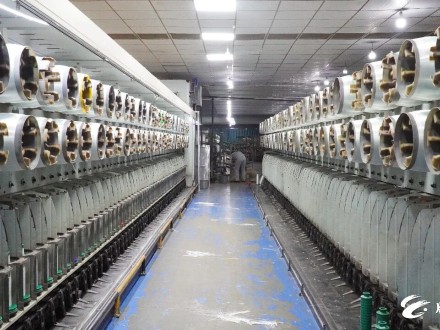
- 威远新观察 | 投资8000万!威远这根“玻璃丝”,瞄准AI算力大市场
0评论2026-10-23
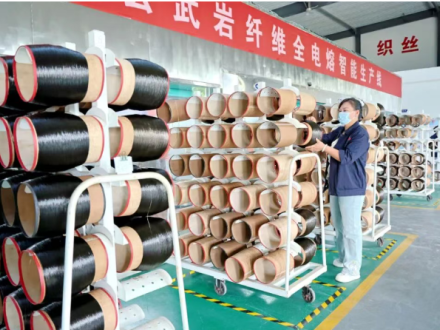
- 汝阳玄武岩“点石成金”:全链布局打造全国重要玄武岩纤维材料基地
0评论2026-10-23
- 新能源汽车与复合材料政策观察:轻量化、循环化与工程化同步推进
0评论2026-10-23
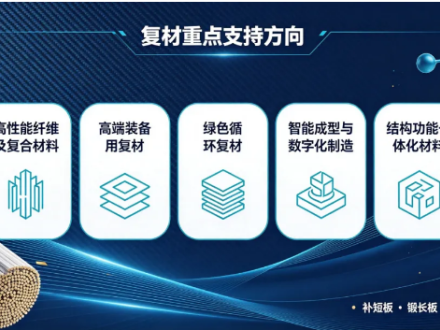
- 八部门印发《产业基础能力提升“十五五”规划》,全国复材企业如何接住政策红利
0评论2026-10-22