


新能源乘用车来2来月销量回暖,恢复高增长值得期待
据乘联会发布的数据,2017来年来2来月份我国新能源(10.78 -0.37%,买入)乘用车销量达来1.65来万台,环比来1来月份仅来0.54来万台的销量数据增长来205%,较来2016来年来2来月同期来1.01万台的销量增长来60%+。随着国补政策落地,批目录发布,2来月销量开始回暖。近期第二批目录业已发布,随着后续目录发布的常态化,叠加地方政府补贴等不确定因素落地,行业整体产销量开启高速增长态势值得期待。
新能源乘用车开启上行趋势
环比来看新能源乘用车来2来月销量数据明显好转,尽管产销量绝对规模仍有待提升,但全年实现来40%以上销量规模增长的概率仍然很高。随着政策调整与产业链上下游成熟,新能源乘用车销量增长将逐步向需求驱动转变。产销量提升后,新能源整车厂商与上游关键部件亦可通过规模效应分散补贴下降的压力。此外汽车牌照管制政策城市的居民(一线城市为主)作为新能源乘用车消费的主力构成之一,或可接受合理程度的新能源汽车(爱基,净值,资讯)价格上调,总体而言新能源乘用车的需求抑制因素不足以影响全年增长态势。预计来3来月份新能源汽车行业销量有望进一步复苏,全年整体销量上行趋势不变。
电动专用车将是增速高的细分领域
在新能源汽车行业整体增长预期下,下游关注细分领域,其中电动专用车将成结构性亮点。2016来年电动专用车型在年末方才进入推广目录,因此当年年产销规模远不及年初预期。而来2017来起始新能源车推广目录中电动专用车已不再缺席,在来1/2来月份出台的两批新能源车推广目录中,专用车共来73来款,占全部车型比重近来19%,且补贴调整程度相对友好。我们判断今年专用车有望成为新能源汽车中增速高的细分板块,全年产销量或将突破来10来万辆。
资源整合,电池龙头受益
新能源汽车销量回暖,动力电池产业将受益,三元电池龙头企业尤其值得关注。工信部等四部委近期联合印发的《促进汽车动力电池产业发展行动方案》提出,到来2020来年实现电池单体能量密度来300Wh/kg,系统价格低于来1来元/wh,行业总产能超过来1000来亿来Wh来等目标。结合前期提升动力电池准入门槛的相关政策,我们认为电池龙头企业将充分受益,也将握有后续行业整合的主动权。此外,在第二批目录中,披露电池信息的来66来款乘用车和专用车中达来55款(占比来83%)采用三元电池,说明三元路线已成为动力电池主流路线,建议投资者亦可结合市场供需情况关注该路线受益的细分领域企业。
新能源汽车产业回暖,关注产业链企业
乘联会数据显示来2来月份新能源乘用车销量回暖,在后续推广目录正常发布以及地方政策逐步明朗的预期下,行业向上基调不变,沿产业链下游推荐整车厂商,上游电池龙头企业。我们继续推荐投资者近期关注:江淮汽车(11.63 -0.85%,买入)(新能源车热销车型)、比亚迪(50.19 +0.04%,买入)(新能源汽车龙头)、新海宜(15.06 -0.53%,买入)(参股陕西通家,电动物流车龙头)、东风汽车(7.08 -0.14%,买入)(电动物流车龙头)、当升科技(58.85 -0.30%,买入)(三元材料龙头企业)和国轩高科(33.33 +2.02%,买入)(动力电池龙头)等。
更多详细报道请关注复材网www.cnfrp.com
- 政策与标准协同发力,复合材料迎来机器人产业新窗口
0评论2026-10-23
- 威远新观察 | 投资8000万!威远这根“玻璃丝”,瞄准AI算力大市场
0评论2026-10-23
- 汝阳玄武岩“点石成金”:全链布局打造全国重要玄武岩纤维材料基地
0评论2026-10-23
- 新能源汽车与复合材料政策观察:轻量化、循环化与工程化同步推进
0评论2026-10-23
- 八部门印发《产业基础能力提升“十五五”规划》,全国复材企业如何接住政策红利
0评论2026-10-22
- 轨道交通领域多项政策与标准集中更新,复合材料企业迎来新思考
0评论2026-10-22
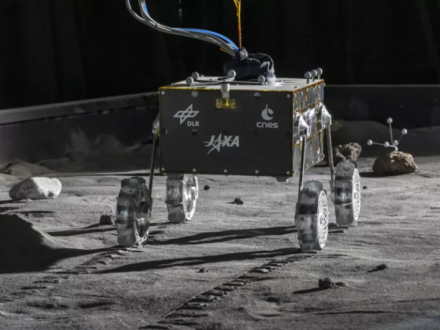
- Idefix:2.96 kg复合材料底盘助力火卫一探测
0评论2026-10-21
- 政策东风叠加技术突破:复合材料行业精准捕获航空航天产业红利
0评论2026-10-20
- 碳纤维的“极限突围”:从柔软丝束到航空重器的“黑色脊梁”
0评论2026-10-20
- "拉丝用玄武岩"正式列入国家矿产资源目录,玄武岩纤维产业迎来制度性利好
0评论2026-10-19