


“汽车轻量化”、风电业复苏及欧美经济回暖带动玻纤需求结构性回升。玻纤广泛应用于国民经济建设各个领域,与GDP 增速有很强的相关性。我们预计2014-2016年,GDP 复合增速为3.75%,未来三年玻纤需求复合增速为6.0%左右。“汽车轻量化”大趋势及国内风电业复苏将带动玻纤行业需求呈现结构性回升。此外,欧美经济回升带来的住宅市场回暖亦将带动国内玻纤出口需求回升。
产能压力减轻,价格底部回升。前六大玻纤企业产能占产能80%以上,行业高度集中,呈寡头竞争格局。受近几年玻纤盈利能力下降影响,包括在内未来数年玻纤新增产能投放较少,供给压力逐渐减轻。2013年底以来,在行业龙头提价的带动下,玻纤价格出现底部回升,目前龙头企业销售情况良好,库存维持低位,10月初有望再次提价。
玻纤:充分受益行业景气回升的玻纤龙头企业。玻纤为国内玻纤纱行业龙头企业,公司为业内为数不多的还能保持盈利的企业,主要得益于公司较早推动混合所有制改革,兼具民企的高效及国企的资源禀赋优势,通过管理、技术改革将玻纤成本降至行业低水平。此外,公司通过在埃及建厂,有效规避了国外针对企业的反倾销诉讼,在埃及工厂取得成功后,公司正在积极筹建美国工厂,进一步降低反倾销风险。我们认为公司是本轮玻纤景气回升的大受益者,玻纤价格每上涨2%,玻纤盈利将提高9%左右,我们预测公司2014/2015/2016年EPS 为0.52/0.57/0.60元,鉴于公司的龙头地位及成本优势,我们给予公司2015年18倍PE,目标价10.26元, 给予“增持”评级。
长海股份:穿越地产周期的成长股。公司是玻纤制品行业龙头企业,依靠强大的创新产品能力推动业绩持续高成长,“供给创造需求”逻辑助力公司穿越地产周期。受益于玻纤行业景气回升,公司传统产品销售量价齐升,2014年业绩增速有望逐季提升,而新产品电子薄毡、PE 隔板以及玻纤防火板蓄势待发,有望成为公司2015年业绩重要增长点。2014年6月公司公告拟收购天马集团剩余股权,若收购成功天马集团将成为长海股份全资子公司,将充分发挥两者协同效应并明显增厚上市公司2015-2016年业绩。基于对公司各项产品销售情况的判断,并考虑天马集团并表因素(全年并表全年摊薄),我们预测公司2014/2015/2016年EPS 分别为0.85/1.25 /1.71元,2013-2016净利润复合增速达46%,鉴于公司良好的管理水平、研发实力以及业绩高成长性,并参考行业平均估值水平,给予公司2015年20倍估值,对应目标价25元,给予“买入”评级。
主要风险。玻纤提价低于预期,天然气大幅涨价等。
更多信息请关注复合材料信息网http://cnfrp.net
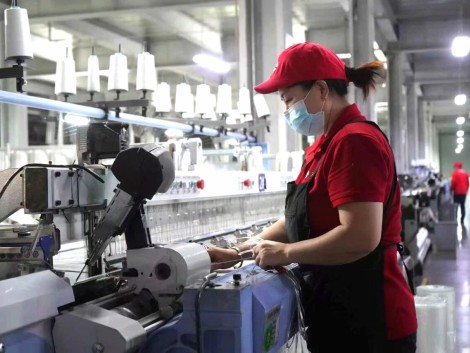
- 天皓玻纤高端新材料项目落地和林格尔 赋能首府制造业高质量发展
0评论2026-11-02
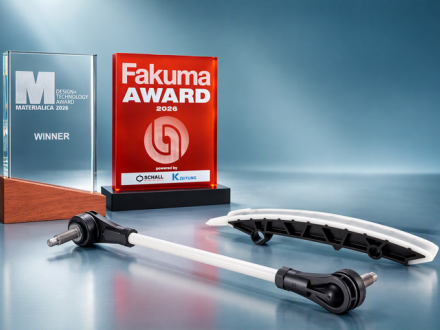
- 巴斯夫联合梅赛德斯-奔驰、采埃孚、Pöppelmann 将报废PA6回收为玻纤增强汽车部件,项目获两项行业创新奖
0评论2026-10-28
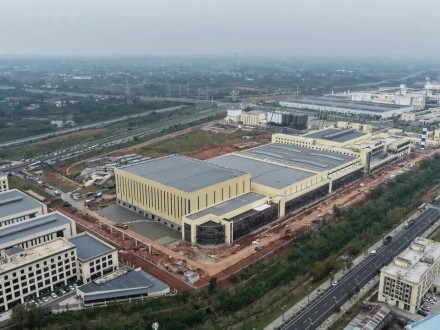
- 加码近4亿元,工期缩短一年!巨石成都20万吨玻纤项目提速升级
0评论2026-10-27
- 回收玻纤造滑雪板:一块退役玻璃如何重回高端场景?
0评论2026-09-28
- 总投资50亿占地708亩20万吨电子级玻纤生产基地签约年纳税可达7亿
0评论2026-09-28
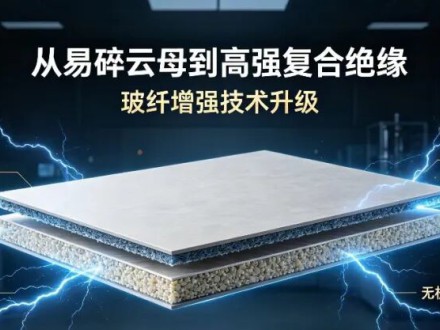
- 三大性能跃升!浙江荣泰玻纤+云母复合新材料带来的绝缘新突破
0评论2026-09-21
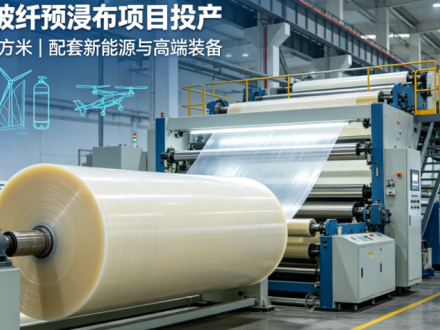
- 年产2000万㎡!连云港高端玻纤预浸布项目投产,赋能多高端赛道
0评论2026-09-20
- 低空经济大爆发,藏着玻纤复合材料的新机遇
0评论2026-09-14
- 玻纤界“新巨鳄”诞生!印度Praana集团全新实体OCF正式启航,全球玻璃纤维供应链迎巨变
0评论2026-09-14
- 泰山玻纤连续两年斩获EcoVadis金奖
0评论2026-07-18