

天奇股份(42.34,-1.70,-3.86%,吧)三大产业为物流、风电设备制造、房地产,从07年来看,主营业务仍以物流业为主,但是我们认为随着公司风电设备制造步入正轨,08年之后将逐步成为贡献利润的重要来源。去年公司实现主营业务收入431,486,893.00元,主营业务利润51,432,436.35元,归 属于母公司净利润44,094,072.87元,分别同比增长67.79%、31.02%、52.89%。基本每股收益0.40元较去年同比增长53.85%,净资产收益率10.24%,同比增加0.82个百分点。
2007 年汽车物流输送及仓储系统销售订单签订形势较好,全年销售合同46202万元,比上年度增长31.35%。电力、港口码头散料输送机业务市场全面拓开,产品附件值得到逐步提升,此项业务毛利率对公司整体毛利率的摊薄效应将有所减弱。
同时,报告期内公司通过与英国FKI公司前期的项目合作,双方签订战略合作框架协议,约定双方建立合资公司发展机场物流业务。预计合资公司将于2008年3月底前正式成立。值得一提的是,FKIL是从事行李输送机、包裹输送机、邮政包裹输送机、仓储物流设备业务的专业公司,连续7年主营收入折合币150亿元以上,资质远雄厚于天奇目前水平。FKIL选择天奇合作,我们认为不但有助于提升天奇市场份额,而且也是对天奇公司的技术、服务等综合实力的认可。
目前公司的汽车物流业务是现存业务的主要利润来源,但是预计这一比例将在08年后逐步让位给风电制造业。预计08年收入在3.5亿左右,未来仍有望保持35%左右的年均增长速度。
我们明确看好公司玻璃钢叶片制造业务,试制的1.25兆瓦、31米长玻璃钢风力发电叶片已于2007年12月正式下线,并顺利通过静载与疲劳测试。目前该公司正在进行玻璃钢叶片的小批量生产。叶片试制成功意味着风电产业步入正轨。在整个风机构件中,叶片相对成本较高、技术含量较高、进入壁垒较高,从行业平均来看,叶片造价占整个风机造价的30%左右的成本,按照风机每千瓦6000―7000元的保守预测,08―10年期间风机的总投资规模将至少达到450亿元,国内目前具备叶片生产能力的企业仅五家左右,而公司是间接依托上海玻璃钢研究院技术,具备坚实的制造专业背景和综合技术水平,并在国内处于地位。预计风电业务在未来3―5年的年增长率超过50%,近年来风机制造供不应求,而叶片等风机构件则更加紧俏,因此或有超预期可能。
- 弗劳恩霍夫 IGCV 与丰田自动织机探索再生碳纤维新应用
0评论2026-10-29
- 全球碳纤维市场2031年将达56.28万吨:18.06%年复合增长由亚太需求驱动
0评论2026-10-29
- Continuous Composites 在华盛顿州开设新工程设施,拓展连续纤维3D打印业务版图
0评论2026-10-29
- 汉阴县招引碳纤维汽车非承重零部件项目,赛事流量与碳基新材料产业加速对接
0评论2026-10-28
- 中国中化复合材料研究院揭牌成立
0评论2026-10-28
- 加码近4亿元,工期缩短一年!巨石成都20万吨玻纤项目提速升级
0评论2026-10-27
- 开工!三合领航复合材料研究院暨智能制造基地项目落地浏阳经开区
0评论2026-10-27
- 央视镜头里的浙江纺织:“高端自主”长啥样?
0评论2026-10-26
- 跨江建桥,怎么才能不被腐蚀“缠”住?全国首座全碳纤维索斜拉桥正式通车
0评论2026-10-26
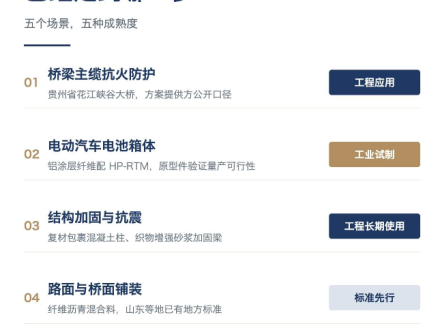
- 从峡谷大桥到电池箱:玄武岩纤维已经在哪些极端场景被验证
0评论2026-10-26