

业绩低于预期,其他业务仍未见起色2009 年上半年,公司实现营业收入57451 万元、营业利润4666 万元、利润总额6455 万元、归属于上市公司的净利润2407 万元,分别同比增长17.54%、同比增长21.51%、同比增长25.22%和同比下降32.33%,实现每股收益0.16 元,符合我们的预期。
公司出现“增收不增利”的主要原因在于公司母体及股权占比较大的子公司净利润较上年下降较多,一些新投产项目由于需求下降、订单不足出现亏损,尽管子公司“中材叶片”收入和利润都保持较高增速,但由于公司股权比例较小(公司股权占比54.12%),因此不能抵消其他业务业绩下滑或者亏损所带来的影响。
盈利预测与投资评级根据我们的预测,公司09、10、11 年的EPS 为0.51、0.74 和0.89元,给予公司09 年50 倍的市盈率水平,对应的股价为25.50 元,投资评级为“持有”。
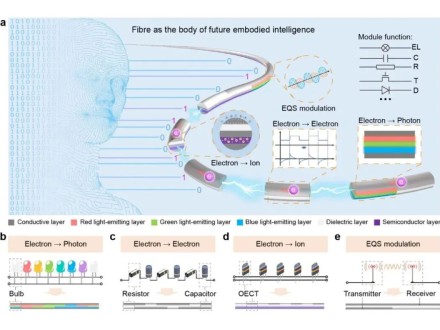
- 新进展!把电路系统“纺”进纤维里
0评论2026-09-30
- 为什么钢那么结实,碳纤维却能更轻更强?一文看懂材料力学
0评论2026-09-30
- LG化学与大众集团签署合作协议 合作开发未来汽车材料
0评论2026-09-29
- 回收玻纤造滑雪板:一块退役玻璃如何重回高端场景?
0评论2026-09-28
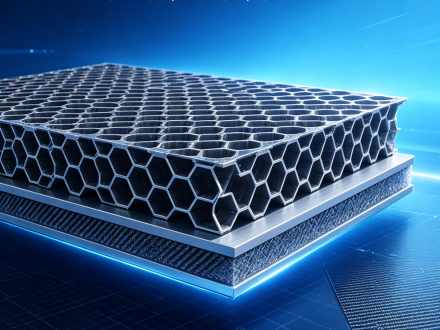
- 比强度比刚度远超同密度泡沫这款六边形材料才是高端工程性能天花板
0评论2026-09-24
- 【聚焦2026复材工艺及技术展】一次源于终端市场的深度对话与思考
0评论2026-09-24
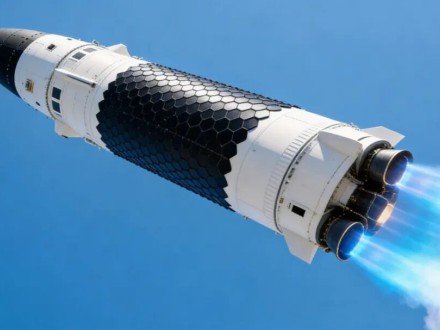
- 一面烧到1800℃另一面仅74℃这顶碳纤维火箭帽靠减重把发射成本打了下来
0评论2026-09-23
- 9次破90米的五根标枪全断在托运箱里拆解碳纤维器材的强与脆真相
0评论2026-09-23
- 过去五年中国碳纤维市场增速是全球近3倍一组数据看懂黄金赛道真实格局
0评论2026-09-23
- 2.4亿投资!青岛项目如何实现年增产100万件RTM复合材料电池包壳体?
0评论2026-09-21