

玻纤27日公布了2009年一季报。今年一季度公司实现营业收入5.86亿元,同比下降36.22%;实现归属于上市公司股东的净利润1276.39万元,同比下降77.58%,折合eps0.03元,符合我们的预期。一季度公司的盈利主要来自于持有的293万股天威保变贡献的公允价值变动收益4160万元和投资收益163.8万元。不考虑该非经常性因素的影响,公司的主业呈现小幅亏损,扣除非经常性损益的eps为-0.065元。
量价齐降,毛利率大幅回落:玻纤盈利的大幅下降主要还是受到经济回落导致的需求不振的影响。国内外产品需求都受到负面影响,在国内玻纤产能的持续扩张下,产品价格明显下滑。根据我们的了解,公司一季度的玻纤产品销量达到10万吨左右,产品销售价格同比也下滑了20%多,量价齐降使得公司收入明显下降。而从公司综合毛利率看,一季度达到21.71%,同比回落了13.18个百分点。
财务费用高企,库存上升显示坏时刻到来:虽然贷款利率下调,但公司这两年持续的产能扩张导致长、短期贷款大幅增加,一季度公司的财务费用达到9930万元,同比大幅增长123.38%,成为亏损的主要因素。销售费用率和管理费用率也有所上升,主要还是产能不能发挥充分所致。据了解,公司成都的两条玻纤窑窑龄到期,目前处于停产状态。一季度末,公司存货达到11.35亿元,比年初增长了23.78%,显示玻纤行业已处于坏的时刻,未来去库存化的进展速度值得关注。
等待经济复苏拉动:我们认为,玻纤产业景气度的复苏有赖宏观经济的好转。而今年下半年经济回暖的可能性较大。作为玻纤产业内成本低、具竞争力的巨石集团,目前已处在坏的时刻,未来随经济复苏其盈利改善的空间很大,考虑此因素,我们维持公司“增持-B”的投资评级。我们下调公司今年的量价及毛利率水平预测,充分考虑公司持有的天威保变的投资收益贡献,并假定宏观经济在今年下半年持续好转,下调公司今明两年的eps至0.46元和0.73元,6个月目标价20元。
- 2026 玄武岩纤维开始“有标准可依”
0评论2026-10-09
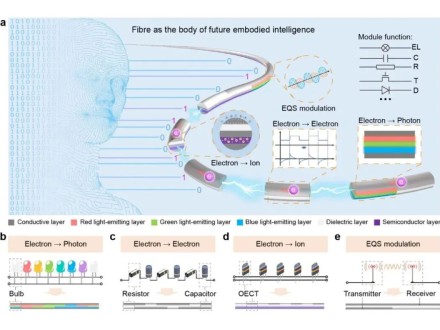
- 新进展!把电路系统“纺”进纤维里
0评论2026-09-30
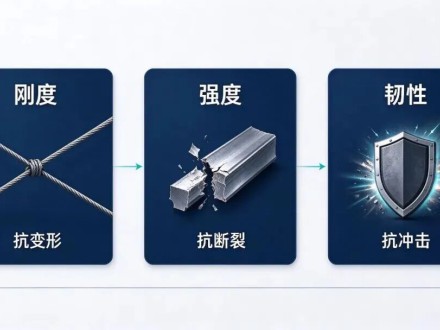
- 为什么钢那么结实,碳纤维却能更轻更强?一文看懂材料力学
0评论2026-09-30
- LG化学与大众集团签署合作协议 合作开发未来汽车材料
0评论2026-09-29
- 回收玻纤造滑雪板:一块退役玻璃如何重回高端场景?
0评论2026-09-28
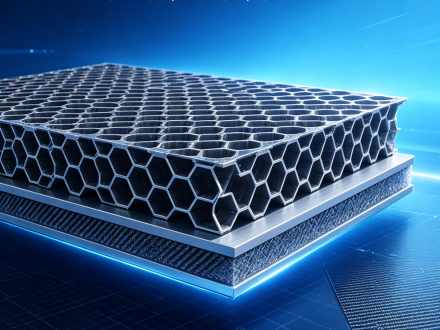
- 比强度比刚度远超同密度泡沫这款六边形材料才是高端工程性能天花板
0评论2026-09-24
- 【聚焦2026复材工艺及技术展】一次源于终端市场的深度对话与思考
0评论2026-09-24
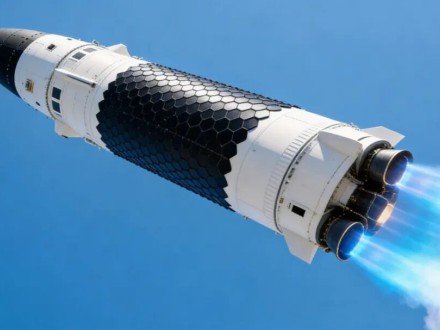
- 一面烧到1800℃另一面仅74℃这顶碳纤维火箭帽靠减重把发射成本打了下来
0评论2026-09-23
- 9次破90米的五根标枪全断在托运箱里拆解碳纤维器材的强与脆真相
0评论2026-09-23
- 过去五年中国碳纤维市场增速是全球近3倍一组数据看懂黄金赛道真实格局
0评论2026-09-23