

风电板块上市公司中,我们看好的仍然是东方电气和金风科技。原因如下:
进口替代:2008年内资合资企业占据了风电整机市场76%的市场份额,较2007年的56%大幅提升。预计2009年进口替代的趋势仍将延续,内资份额将达83%。主要原因是内资厂商的技术、工艺逐步成熟,国内风电设备产业链趋于完善;此外,市场走向充分竞争,用户价格敏感度上升;国际厂家的价格劣势将进一步压缩其市场空间。
预计2012年后国内风电设备市场必将趋于平稳,竞争加剧,行业走向整合将是长期的必然,只有少数龙头企业能够长期保持市场竞争中的优势地位。
风电设备企业的长期竞争力源于研发能力、质量控制和成本控制能力。
东方电气在研发和质量控制方面均居市场前茅。预计未来公司将会成为国内风电市场的龙头企业,占有20%以上的市场份额。公司短期受益国内风电市场的超预期景气,中长期有能力开拓市场。我们调高对其EPS的预期,公司合理股价应为34.5元。提高投资评级至“买入”。
- FGR 携手 Aeropreg,推进石墨烯改性碳纤维预浸料商业化
0评论2026-10-10
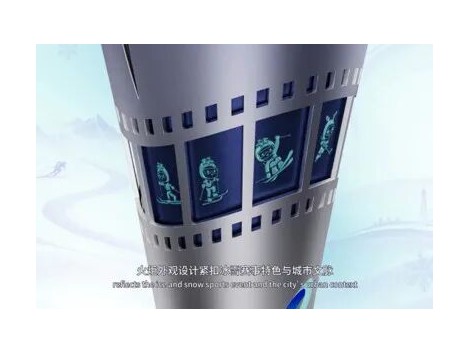
- 2027 长春大冬会火炬 “吉翔” 重磅揭晓!碳纤维成为亮点材料
0评论2026-10-10
- 瓜州规划年产 5 万吨玄武岩纤维项目,绿电赋能复材产业
0评论2026-10-10
- 2026 玄武岩纤维开始“有标准可依”
0评论2026-10-09
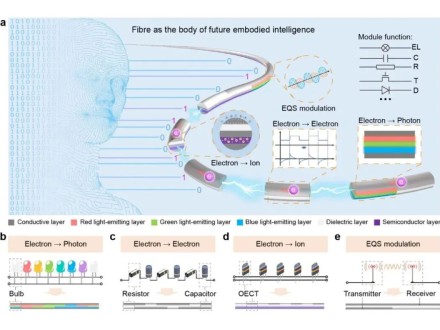
- 新进展!把电路系统“纺”进纤维里
0评论2026-09-30
- 为什么钢那么结实,碳纤维却能更轻更强?一文看懂材料力学
0评论2026-09-30
- LG化学与大众集团签署合作协议 合作开发未来汽车材料
0评论2026-09-29
- 回收玻纤造滑雪板:一块退役玻璃如何重回高端场景?
0评论2026-09-28
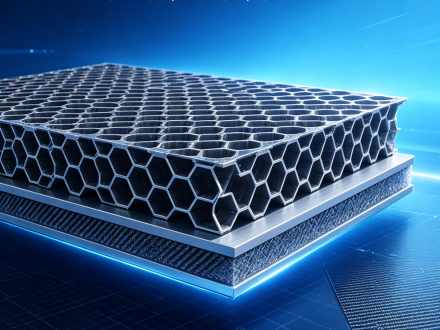
- 比强度比刚度远超同密度泡沫这款六边形材料才是高端工程性能天花板
0评论2026-09-24
- 【聚焦2026复材工艺及技术展】一次源于终端市场的深度对话与思考
0评论2026-09-24